บัตรเครดิตที่มีประกัน ‘กระเป๋าเดินทางล่าช้า’ มาดูกันว่าใบไหนให้เท่าไหร่?
Amex-UOB-SCB และ KBANK ที่แถมประกัน ‘กระเป๋าเดินทางล่าช้า’ มาในบัตร 9 ใบ ว่าใบไหนได้เท่าไหร่ และรอกี่ชั่วโมง
บัตรเครดิตระดับพรีเมียมในไทย 9 ใบมีประกันการเดินทางติดมาให้ โดยครอบคลุมกรณีกระเป๋าเดินทางล่าช้า ด้วย วงเงินชดเชยต่อผู้ถือบัตรอยู่ระหว่าง 1,500 ถึง 35,000 บาท ซึ่งห่างกัน 23 เท่า และสูงที่สุดคือ American Express ที่ 35,000 บาท
แต่วงเงินบนป้ายไม่ใช่เงินที่ได้อัตโนมัติ ทุกกรมธรรม์กำหนดชั่วโมงขั้นต่ำ ที่ต้องรอก่อน กำหนดว่าต้องจ่ายค่าตั๋วด้วยบัตรใบนั้น และส่วนใหญ่ชดใช้ตามใบเสร็จจริง ไม่ใช่จ่ายเป็นก้อน ที่สำคัญคือเกือบทุกใบเขียนไว้ว่าวงเงินเต็มใช้กับกระเป๋าที่ล่าช้าที่ปลายทางต่างประเทศเท่านั้น
-
วงเงินสูงสุดต่อผู้ถือบัตรคือ American Express 35,000 บาท ส่วนต่ำสุดคือ SCB PRIME 1,500 บาท
-
ตัวเลข 60,000 บาท ที่พูดถึงกันคือวงเงินต่อครอบครัวของ UOB Infinite และ UOB Reserve ไม่ใช่วงเงินต่อผู้ถือบัตร
-
ถ้ากระเป๋าล่าช้าในประเทศไทยหรือเที่ยวบินขากลับ UOB ชดใช้สูงสุด 5,000 บาท เท่านั้น
-
ตั๋ว One Way ของ SCB ทั้ง 3 ใบ ไม่ได้ความคุ้มครองกระเป๋าล่าช้าเลย
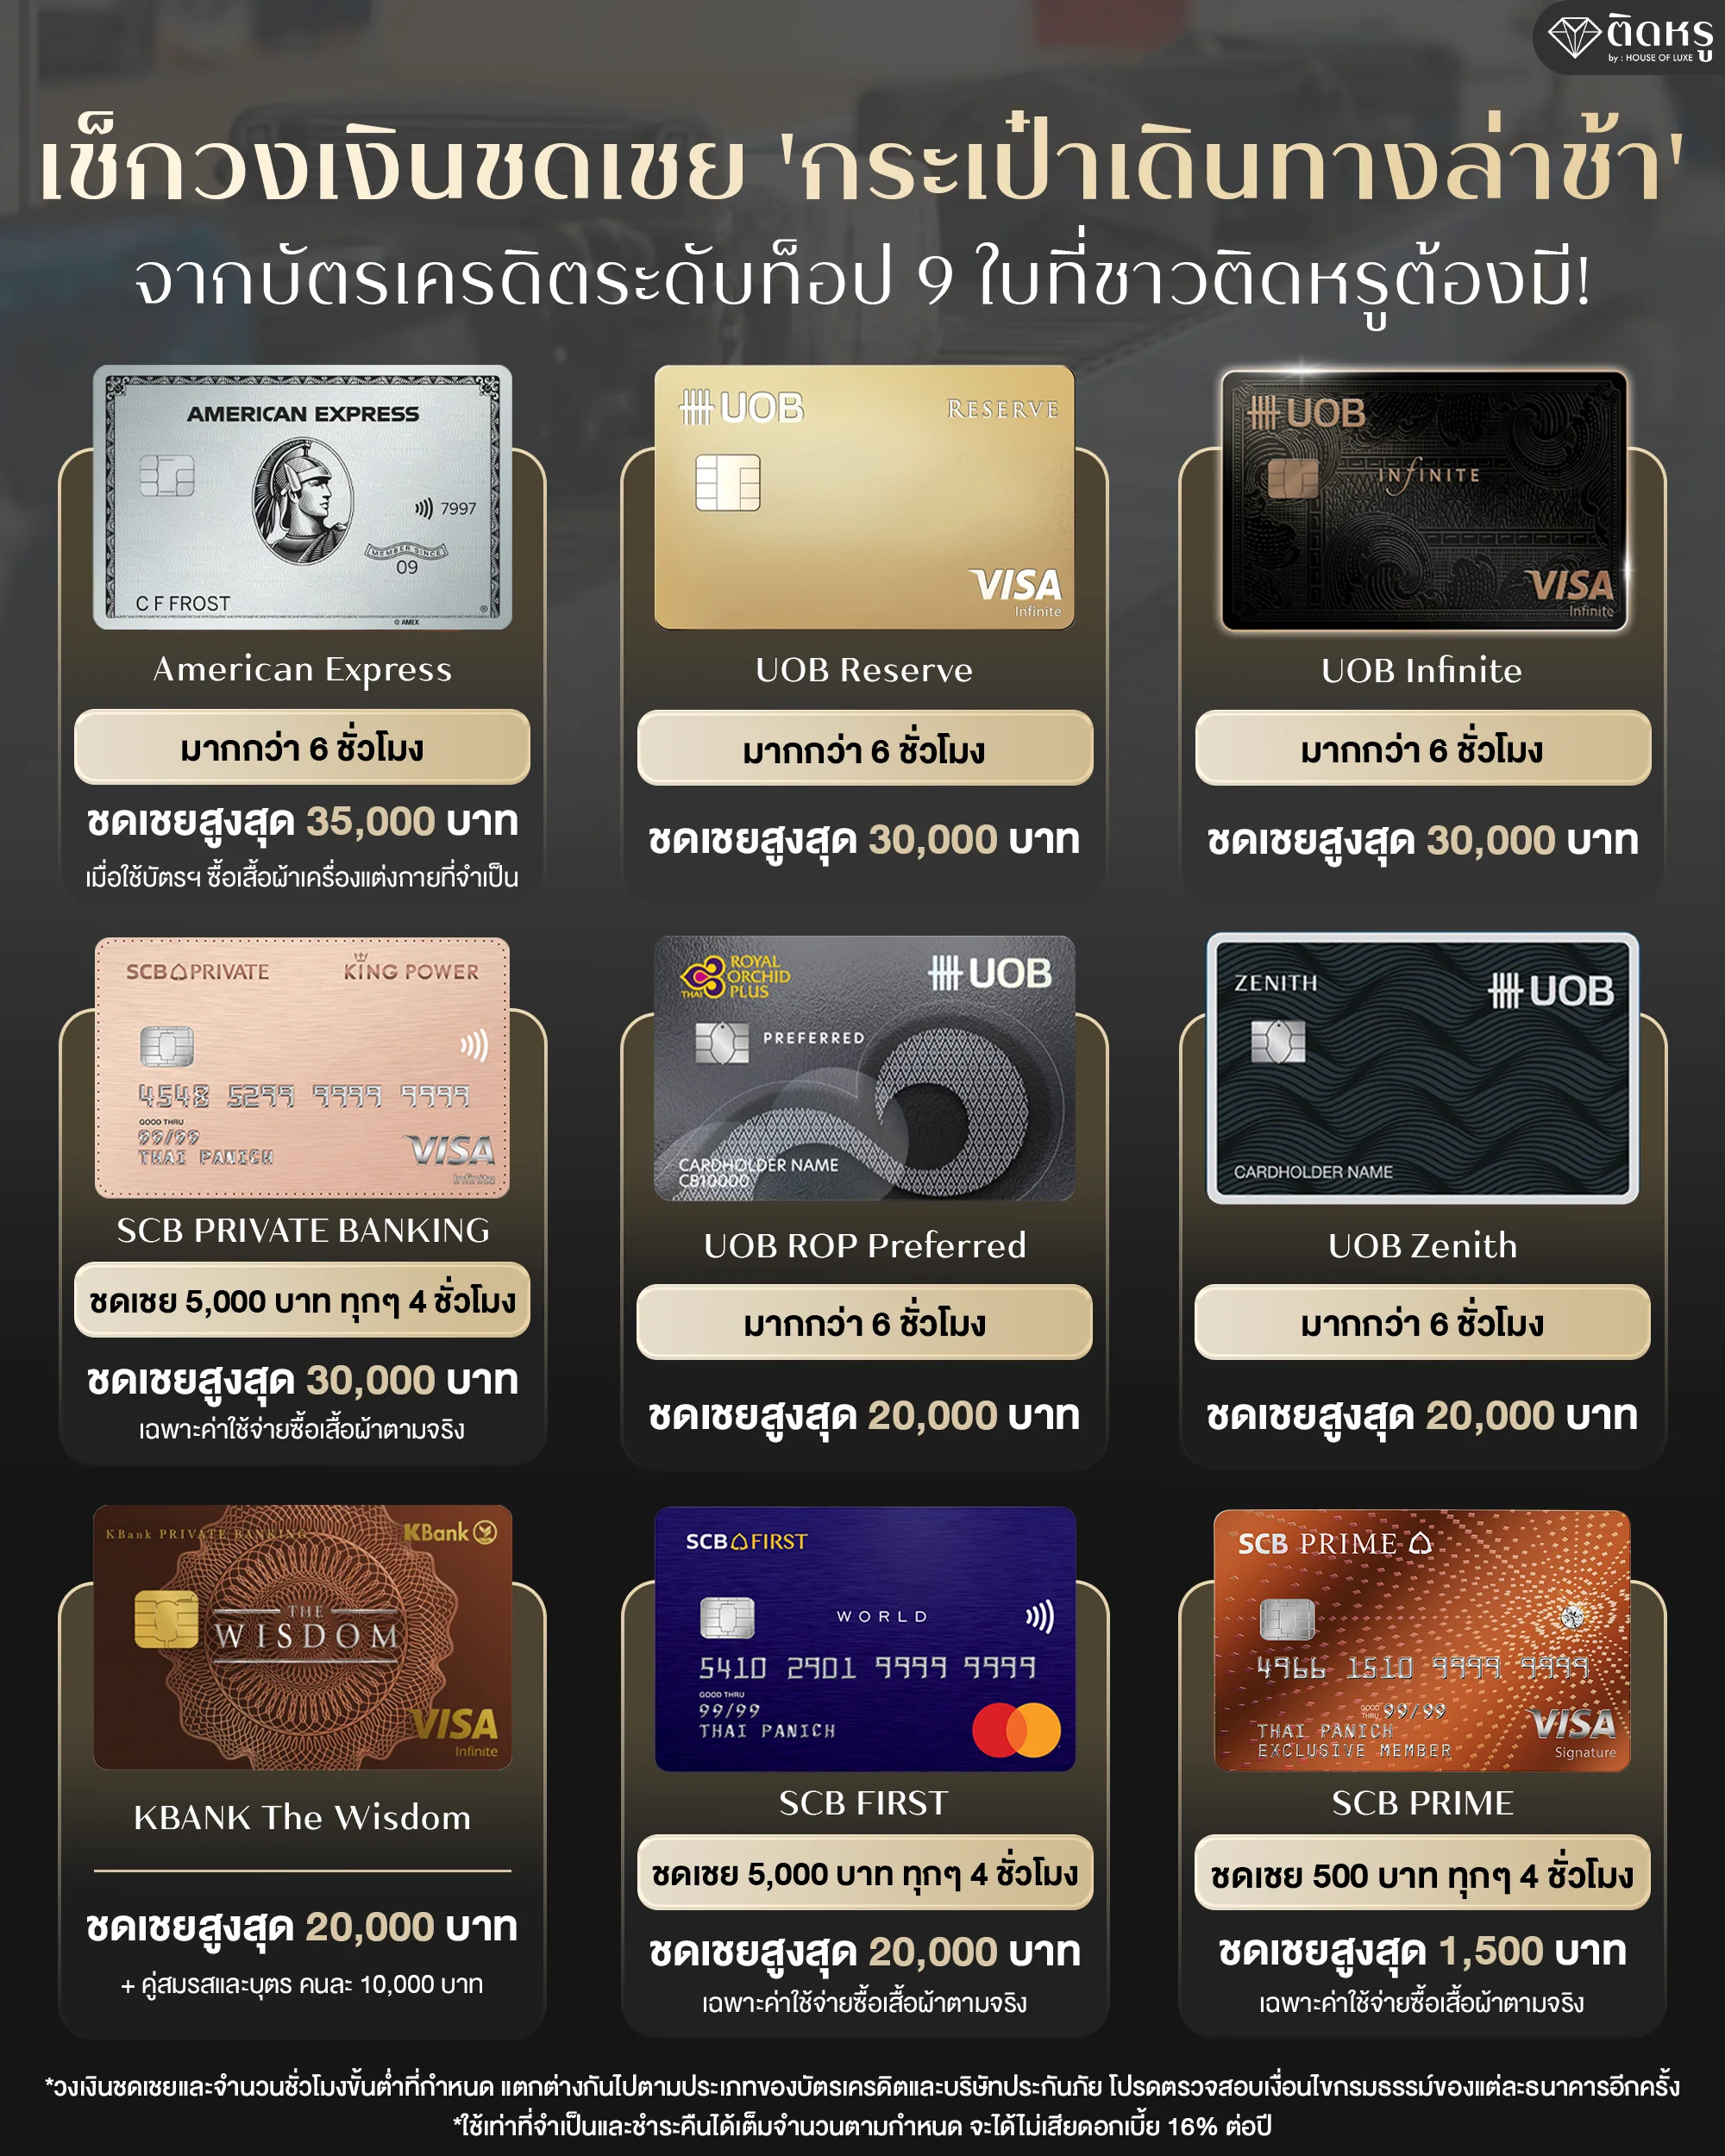
9 ใบนี้วงเงินห่างกัน 23 เท่า ตั้งแต่ 1,500 ถึง 35,000 บาท
ตัวเลขด้านล่างคือวงเงินชดเชยกรณีกระเป๋าเดินทางล่าช้าต่อผู้ถือบัตร 1 คน ตามที่ประกาศบนเอกสารทางการของแต่ละธนาคาร ณ วันที่เผยแพร่
| บัตรเครดิต | ต้องรอนานแค่ไหน | ชดเชยต่อผู้ถือบัตร | รวมครอบครัว |
|---|---|---|---|
| American Express | เกิน 6 ชั่วโมง | 35,000 บาท | รวมทุกคน 70,000 บาท |
| UOB Reserve | เกิน 6 ชั่วโมง | 30,000 บาท | 60,000 บาท |
| UOB Infinite | เกิน 6 ชั่วโมง | 30,000 บาท | 60,000 บาท |
| SCB PRIVATE BANKING | 5,000 บาท ทุก 4 ชั่วโมง | 30,000 บาท | — |
| UOB ROP Preferred | เกิน 6 ชั่วโมง | 20,000 บาท | 40,000 บาท |
| UOB Zenith | เกิน 6 ชั่วโมง | 20,000 บาท | 40,000 บาท |
| KBANK The Wisdom | [ยืนยัน] | 20,000 บาท [ยืนยัน] | คู่สมรสและบุตร คนละ 10,000 บาท [ยืนยัน] |
| SCB FIRST | 5,000 บาท ทุก 4 ชั่วโมง | 20,000 บาท | — |
| SCB PRIME | 500 บาท ทุก 4 ชั่วโมง | 1,500 บาท | — |
ช่องว่างที่น่าสนใจที่สุดอยู่ในธนาคารเดียวกัน SCB PRIME ได้ 1,500 บาท ส่วน SCB FIRST ได้ 20,000 บาท ห่างกัน 13 เท่าทั้งที่เป็นกรมธรรม์ชุดเดียวกัน และ SCB PRIVATE BANKING ขยับขึ้นไปอีกเป็น 30,000 บาท หรือ 20 เท่าของ PRIME
แล้ว 60,000 บาทที่พูดถึงกัน มาจากไหน?
ตัวเลขนี้มีอยู่จริงในตารางของ UOB แต่อยู่คนละบรรทัดกับที่หลายคนเข้าใจ เอกสารของ UOB แยกวงเงินเป็น 2 ช่องคือต่อผู้ถือบัตรกับต่อครอบครัว โดย UOB Infinite และ UOB Reserve ได้ 30,000 บาทต่อผู้ถือบัตร และ 60,000 บาทต่อครอบครัว ซึ่งเป็น 2 เท่าพอดี
คำว่าครอบครัวในกรมธรรม์นี้มีนิยามชัดเจน หมายถึงคู่สมรส บุตรตามกฎหมายหรือบุตรบุญธรรมที่อายุไม่เกิน 20 ปี และบิดามารดาที่อายุไม่เกิน 70 ปี ที่เดินทางไปด้วยกันในทริปเดียวกัน ถ้าบินคนเดียว วงเงินที่ใช้ได้คือ 30,000 บาท ไม่ใช่ 60,000 บาท
ทุกใบนับชั่วโมงไม่เหมือนกัน บางใบรอ 6 ชั่วโมง บางใบจ่ายทุก 4 ชั่วโมง
เงื่อนไขเวลาแบ่งออกเป็น 2 แบบที่ทำงานต่างกันมาก แบบแรกคือรอให้ครบแล้วได้วงเงินเต็ม ซึ่ง American Express และ UOB ทั้ง 4 ใบใช้เกณฑ์เดียวกันที่ เกินกว่า 6 ชั่วโมง นับจากถึงจุดหมายปลายทาง
แบบที่สองคือสะสมเป็นช่วง ซึ่ง SCB ทั้ง 3 ใบใช้ คือจ่ายเป็นงวดทุก 4 ชั่วโมงจนกว่าจะชนเพดาน แปลว่า SCB FIRST ที่ได้ 5,000 บาททุก 4 ชั่วโมง ต้องรอถึง 16 ชั่วโมง จึงจะได้ครบ 20,000 บาท ส่วน SCB PRIME ต้องรอ 12 ชั่วโมงถึงจะได้ครบ 1,500 บาท
ข้อแตกต่างนี้สำคัญเวลาเทียบกัน เพราะถ้ากระเป๋าล่าช้า 6 ชั่วโมงพอดี ผู้ถือ UOB Infinite เข้าเกณฑ์เต็มวงเงิน ขณะที่ผู้ถือ SCB FIRST จะได้แค่ 1 งวดคือ 5,000 บาท
ซื้อตั๋วเที่ยวเดียว ไม่ได้ความคุ้มครองกระเป๋าล่าช้าเลย
เอกสารของ SCB เขียนเงื่อนไขนี้ไว้ตรง ๆ และใช้เหมือนกันทั้ง PRIME, FIRST และ PRIVATE BANKING คือถ้าชำระค่าบัตรโดยสารแบบ One Way ผู้เอาประกันภัยจะได้รับความคุ้มครองเฉพาะข้อ 1 เท่านั้น ซึ่งคือการเสียชีวิตและสูญเสียอวัยวะ ไม่รวมกระเป๋าล่าช้า
จะได้ความคุ้มครองกระเป๋าล่าช้าต่อเมื่อชำระค่าบัตรโดยสารเต็มจำนวนแบบ Round Trip ผ่านบัตรใบนั้น ชาวติดหรูที่ซื้อขาไปขากลับแยกกันคนละบัตร หรือซื้อขาไปอย่างเดียวแล้วค่อยหาตั๋วกลับทีหลัง จึงควรเช็กจุดนี้ก่อนกดจ่าย
ถ้าไม่ได้จ่ายค่าตั๋วด้วยบัตรใบนั้น ยังเคลมได้ไหม?
ฝั่ง UOB ตอบไว้ชัดว่าได้ แต่ได้น้อยลงมาก เอกสารระบุว่ากรณีชำระค่าใช้จ่ายด้วยเงินสดหรือบัตรเครดิตอื่นที่ไม่ใช่บัตร UOB บริษัทจะชดใช้ตามค่าใช้จ่ายจริงที่จำเป็นและสมเหตุสมผล สูงสุดไม่เกิน 5,000 บาท และใช้ได้เฉพาะความคุ้มครองข้อ 4 ถึง 6 ซึ่งรวมกระเป๋าล่าช้าไว้ด้วย
อีกจุดที่คนมักไม่รู้คือผู้ถือบัตรเสริม ถ้าเดินทางพร้อมผู้ถือบัตรหลักจะได้ความคุ้มครอง 50% ของวงเงินตามตาราง แต่ถ้าซื้อตั๋วด้วยบัตรเสริมเองทั้งจำนวน จะได้ความคุ้มครองเท่าบัตรหลักเต็ม ๆ
กระเป๋าตกค้างที่สุวรรณภูมิ คือเคสที่วงเงินเหลือน้อยที่สุด
ข่าวกระเป๋าตกค้างที่สนามบินในไทยทำให้หลายคนหันมาเช็กสิทธิ์บัตรของตัวเอง แต่จุดที่ต้องอ่านให้ละเอียดคือเกือบทุกกรมธรรม์เขียนชื่อความคุ้มครองข้อนี้ว่า "การล่าช้าของสัมภาระ ณ จุดหมายปลายทางต่างประเทศ" และวงเล็บกำกับว่าการเดินทางไปต่างประเทศเท่านั้น
UOB เขียนเงื่อนไขสำหรับกรณีในประเทศไทยแยกไว้อีกบรรทัดว่า กรณีกระเป๋าล่าช้าขณะอยู่ในประเทศไทยหรือเที่ยวบินขากลับมายังประเทศไทย ค่าใช้จ่ายของใช้จำเป็นต้องเกิดขึ้นภายใน 24 ชั่วโมงนับจากเวลาที่เดินทางกลับถึงไทย และชดใช้ตามที่เรียกเก็บจากบัญชีบัตร UOB สูงสุดไม่เกิน 5,000 บาท
เท่ากับว่าวงเงิน 30,000 บาทของ UOB Infinite และ UOB Reserve เหลือ 5,000 บาท หรือ 1 ใน 6 ทันทีที่เหตุเกิดฝั่งไทย ซึ่งเป็นฉากเดียวกับที่เป็นข่าว
ได้เป็นเงินก้อน หรือต้องเก็บใบเสร็จไปเบิก
คำตอบต่างกันตามกรมธรรม์ และเป็นจุดที่ทำให้วงเงินบนป้ายกับเงินที่ได้จริงไม่เท่ากัน
-
SCB ทั้ง 3 ใบ ระบุว่าชดเชยเฉพาะค่าใช้จ่ายซื้อเสื้อผ้าตามจริง ไม่ได้จ่ายเป็นเงินก้อนให้
-
American Express ระบุว่าครอบคลุมการซื้อเสื้อผ้าและของใช้จำเป็นในกรณีฉุกเฉิน และต้องเรียกเก็บผ่านบัตร Amex
-
UOB ใช้เกณฑ์ชดใช้ตามความเสียหายที่เกิดขึ้นจริง และไม่เกินวงเงินตามตาราง
แปลว่าถ้ากระเป๋าล่าช้าแล้วไม่ได้ซื้ออะไรเลย วงเงิน 35,000 บาทก็ไม่ได้แปลว่าจะได้เงิน 35,000 บาท ใบเสร็จคือสิ่งที่กำหนดตัวเลขจริง และหลายกรมธรรม์ยังกำหนดด้วยว่าของที่ซื้อต้องเป็นของจำเป็นสำหรับชีวิตประจำวันในกรณีฉุกเฉิน
ครอบครัวที่บินไปด้วย ได้วงเงินเพิ่มอีกเท่าไหร่?
ฝั่ง UOB ให้วงเงินต่อครอบครัวเป็น 2 เท่าของวงเงินต่อผู้ถือบัตรทุกระดับ คือ 40,000 บาทสำหรับ ROP Preferred และ Zenith และ 60,000 บาทสำหรับ Infinite และ Reserve ส่วน American Express กำหนดเพดานรวมทุกผู้เอาประกันภัยไว้ที่ 70,000 บาท หรือ 2 เท่าของวงเงินรายคนที่ 35,000 บาท
ใบเสร็จจากร้านในสนามบินอย่างเดียวไม่พอ ต้องมีเอกสารจากสายการบินด้วย
เอกสารของ American Express ระบุว่าการเคลมต้องมีหลักฐานยืนยันความล่าช้าจากสายการบิน ควบคู่กับหลักฐานการใช้จ่ายผ่านบัตร ซึ่งเอกสารจากสายการบินที่ใช้กันคือใบแจ้งสัมภาระผิดปกติ หรือ Property Irregularity Report ที่ต้องขอที่เคาน์เตอร์ก่อนออกจากพื้นที่รับกระเป๋า
ลำดับที่ปลอดภัยที่สุดจึงเป็นแจ้งสายการบินและรับเอกสารให้เรียบร้อยก่อน แล้วค่อยไปซื้อของจำเป็นโดยรูดด้วยบัตรใบที่ซื้อตั๋ว แล้วเก็บใบเสร็จไว้ให้ครบ
เกิน 48 ชั่วโมงแล้วกระเป๋ายังไม่มา นับเป็นอะไร?
American Express ระบุว่าถ้าสัมภาระล่าช้าเกิน 48 ชั่วโมง จะถือว่าสูญหายถาวร ซึ่งทำให้เรื่องย้ายไปอยู่ภายใต้ความคุ้มครองสัมภาระสูญหายแทน ฝั่ง UOB ก็มีความคุ้มครองข้อนี้แยกไว้เช่นกัน โดยเริ่มนับที่เกินกว่า 24 ชั่วโมง และให้วงเงินสูงกว่ามาก คือ 50,000 ถึง 80,000 บาทต่อผู้ถือบัตรตามระดับบัตร
ข้อมูลทั้งหมดในบทความนี้อ้างอิงจากเอกสารสรุปความคุ้มครองและหน้าสิทธิประโยชน์ทางการของแต่ละธนาคาร ณ วันที่เผยแพร่ วงเงิน ชั่วโมงขั้นต่ำ และเงื่อนไขเปลี่ยนแปลงได้ตามประเภทบัตรและบริษัทประกันภัย ชาวติดหรูควรอ่านกรมธรรม์ฉบับที่ผูกกับบัตรของตัวเองอีกครั้งก่อนใช้สิทธิ์ และบทความนี้เป็นการรวบรวมข้อมูล ไม่ใช่คำแนะนำทางการเงินหรือการประกันภัย อ่านต่อได้ที่บท 9 บัตรเครดิตผู้มีรายได้สูง และ บัตร Mastercard World Elite กับสถานะสมาชิกโรงแรม
Recommended for You
อัปเกรดชั้นธุรกิจ การบินไทย เช็กค่าธรรมเนียมหน้าเคาน์เตอร์
คอร์สเรียนฟรีการลงทุน SET อัปสกิล 3 สาย หุ้น กองทุน นอก
หุ้นกู้ vs หุ้นปันผล บริษัทเดียวกัน เลือกแบบไหนคุ้มกว่า
💬 ความเห็น
0✍️ เพิ่มความเห็น